PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) menegaskan komitmennya memberikan imbal hasil kepada pemegang saham melalui pembagian dividen tunai sebesar Rp52,102 triliun atau Rp346 per saham, di tengah meningkatnya tekanan ekonomi global pada awal 2026.
Direktur Utama BRI Hery Gunardi menyampaikan keputusan dividen tersebut ditetapkan dalam Rapat Umum Pemegang Saham Tahunan (RUPST) pada 10 April 2026. Nilai itu merefleksikan rasio pembayaran dividen sekitar 92% dari laba yang diatribusikan kepada pemilik entitas induk.
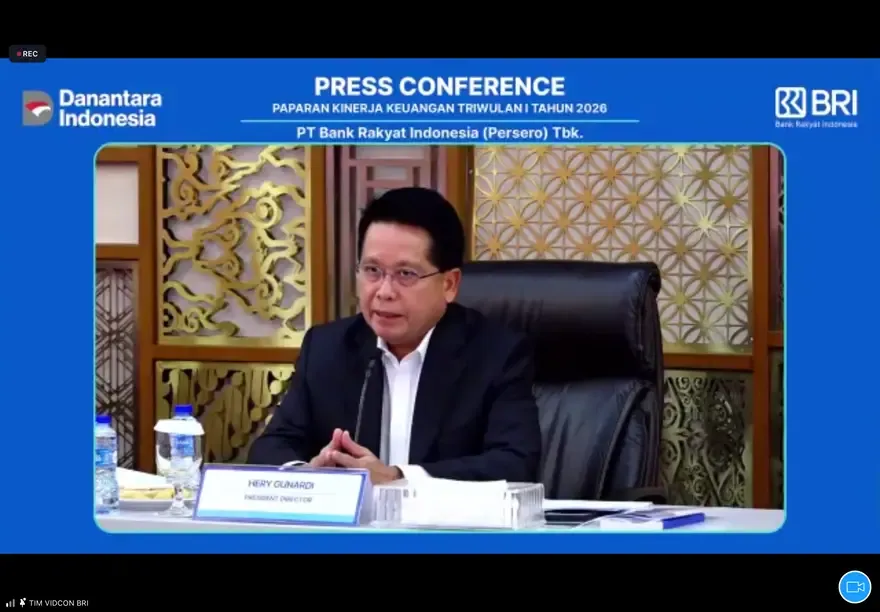
“Menetapkan pembagian dividen tunai sebesar Rp52,102 triliun atau Rp346 per lembar saham,” kata Hery dalam pemaparan laporan kinerja keuangan triwulan I 2026 yang digelar secara daring, Kamis, 30 April 2026.
Berdasarkan jadwal pembagian dividen, cum date ditetapkan pada 20 April 2026 dan ex date pada 21 April 2026, dengan tanggal pencatatan 22 April 2026. Dividen final sebesar Rp209 per saham dijadwalkan dibayarkan pada 8 Mei 2026. Adapun Rp137 per saham telah dibagikan lebih dulu pada 2 Januari 2026.
Hery menekankan kebijakan dividen tersebut mempertimbangkan keseimbangan antara kepentingan investor dan penguatan kinerja jangka panjang perusahaan. “Hal ini mencerminkan komitmen BRI dalam menjaga keseimbangan antara pemberian imbal hasil dan penguatan fundamental perusahaan,” ujarnya.
Keputusan pembagian dividen didukung oleh kinerja 2025, ketika laba bersih konsolidasi BRI mencapai Rp57,132 triliun, dengan laba yang dapat diatribusikan sebesar Rp56,652 triliun. Menurut Hery, kinerja BRI juga dinilai berdampak terhadap perekonomian nasional. “Kinerja BRI tidak hanya memberikan manfaat bagi pemegang saham tetapi juga berdampak langsung terhadap pembangunan ekonomi Indonesia,” katanya.
BRI menyampaikan kinerjanya pada kuartal I 2026 tetap positif di tengah ketidakpastian global yang dipicu eskalasi konflik geopolitik, termasuk perang di Iran yang melibatkan Amerika Serikat dan Israel. Situasi tersebut disebut mendorong kenaikan harga minyak serta meningkatkan inflasi global ke kisaran 3,73% secara tahunan, yang turut memengaruhi ekspektasi suku bunga menjadi lebih berhati-hati.
Di sisi domestik, ekonomi Indonesia dinilai masih cukup tangguh. Indeks keyakinan konsumen berada di atas 125 dan PMI manufaktur di atas 50, yang menunjukkan aktivitas produksi masih ekspansif. Dari sisi fiskal, realisasi belanja pemerintah tercatat Rp815 triliun atau tumbuh 31,4% secara tahunan.
Untuk industri perbankan, pertumbuhan kredit nasional berada di sekitar 9,37% sementara dana pihak ketiga (DPK) tumbuh 13,18%. Rasio kredit terhadap dana pihak ketiga berada di kisaran 84,72%, dengan rasio kecukupan modal mendekati 26% dan rasio kredit bermasalah sekitar 2,17%.
Dalam paparan kinerja, BRI mencatat total aset sebesar Rp2.250 triliun atau tumbuh 7,2% secara tahunan. DPK mencapai Rp1.555 triliun, naik 9,4%, dengan pertumbuhan dana murah yang meningkat 13,2% menjadi Rp1.058,6 triliun.
Dari sisi penyaluran kredit, BRI membukukan pertumbuhan 13,7% menjadi Rp1.562 triliun, dengan segmen UMKM tetap mendominasi sebesar Rp1.211 triliun. Direktur Finance & Strategy BRI Achmad Royadi menyebut fokus pada UMKM memberikan keunggulan dalam pengelolaan risiko karena portofolio pembiayaan tersebar luas. “Portofolio pembiayaan tersebar luas di jutaan nasabah mikro sehingga risiko lebih terdiversifikasi,” ujarnya.
Kinerja operasional juga menunjukkan perbaikan, dengan pre-provision operating profit (PPOP) tumbuh 7,7% menjadi Rp32,2 triliun. Laba bersih kuartal I 2026 tercatat Rp15,5 triliun atau tumbuh 13,7% secara tahunan.
Dari sisi kualitas aset, loan at risk (LAR) turun dari 11,1% menjadi 9,7%. Direktur Manajemen Risiko BRI Eti Yuniarti menyebut rasio kredit bermasalah juga membaik seiring strategi pertumbuhan selektif dan penguatan sistem peringatan dini. “Rasio NPL membaik dari 3,07% menjadi 3,01%,” katanya.
Efisiensi turut tercermin dari penurunan cost of fund dari 3% menjadi 2,3% serta cost of credit dari 3,5% menjadi 3,2%. Perbaikan ini mendorong profitabilitas, dengan return on asset mencapai 2,8% dan return on equity naik menjadi 18,4%.
Sementara itu, pendapatan bunga bersih (net interest income) tumbuh 11,9% menjadi Rp40,155 triliun, mencerminkan keseimbangan antara ekspansi kredit dan efisiensi biaya dana.