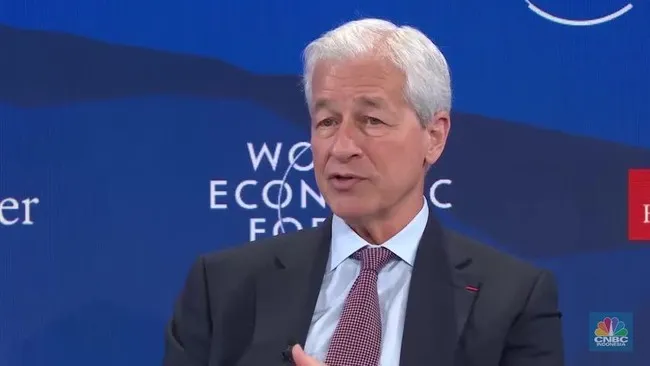
Chief Executive Officer JPMorgan Chase, Jamie Dimon, kembali mengingatkan meningkatnya kerentanan lintasan utang global. Dalam konferensi investasi yang diselenggarakan sovereign wealth fund Norwegia pada Selasa (28/4/2026), Dimon menilai akumulasi utang pemerintah di berbagai negara—terutama Amerika Serikat—berpotensi berujung pada krisis di pasar obligasi.
Dimon mendorong para pembuat kebijakan melakukan penyesuaian struktural dan fiskal secepatnya, sebelum pasar bereaksi sendiri dan memicu guncangan likuiditas yang berat. Menurutnya, risiko tersebut terkait erat dengan tumpukan defisit, berakhirnya era suku bunga sangat rendah, serta tekanan geopolitik dan inflasi yang belum sepenuhnya mereda.
Selama lebih dari satu dekade, perekonomian global terbiasa dengan suku bunga mendekati nol. Namun kondisi itu telah berubah. Pemerintah di banyak negara kini harus membiayai kembali utang yang diterbitkan pada era pandemi dengan tingkat suku bunga yang jauh lebih tinggi. Ketika defisit anggaran terus melebar tanpa diimbangi disiplin fiskal, pasokan obligasi yang masuk ke pasar menjadi semakin besar.
Dalam situasi seperti itu, investor pada akhirnya cenderung menuntut premi risiko yang lebih tinggi untuk menyerap tambahan pasokan surat utang. Di sisi lain, instrumen pendapatan tetap kini menawarkan imbal hasil yang lebih menarik dibanding masa sebelumnya. Namun imbal hasil yang tinggi juga berarti beban pembayaran bunga pemerintah meningkat, dan kenaikan imbal hasil obligasi sebagai acuan bebas risiko berpotensi menekan valuasi aset berisiko melalui kenaikan tingkat diskonto.
Dimon juga menyoroti bahwa risiko pasar obligasi tidak berdiri sendiri. Defisit pemerintah, ketegangan geopolitik, dan dinamika harga minyak saling berkelindan. Konflik bersenjata dan ketegangan di kawasan strategis yang menjadi jalur penting rantai pasok energi global dapat mengganggu suplai komoditas, mendorong ekspektasi inflasi, memicu perpindahan arus modal ke aset lindung nilai, dan meningkatkan volatilitas pasar.
Inflasi yang bertahan lama dapat membuat bank sentral menahan suku bunga acuan pada level restriktif lebih lama, terutama ketika harga energi bergejolak. Pengetatan likuiditas semacam ini menekan harga obligasi dan mendorong imbal hasil naik. Krisis obligasi pemerintah Inggris pada 2022 disebut sebagai preseden bagaimana hilangnya kepercayaan pasar terhadap kebijakan fiskal ekspansif dapat memicu aksi jual besar, hingga bank sentral harus turun tangan untuk mencegah gangguan sistem keuangan yang lebih luas.
Tekanan itu tercermin pada pergerakan imbal hasil obligasi negara-negara utama. Sejak awal 2026 hingga akhir April, mayoritas obligasi pemerintah mencatat peningkatan imbal hasil yang menandakan tekanan jual seiring antisipasi investor terhadap risiko fiskal dan geopolitik. Jika dilihat dalam rentang satu tahun terakhir, kenaikan imbal hasil secara tahunan menunjukkan investor terus meminta kompensasi risiko yang lebih besar.
Anomali yang menonjol terjadi pada obligasi pemerintah Jepang tenor 10 tahun, yang melonjak 1,15% secara tahunan menjadi 2,47%. Pergerakan ini menegaskan tantangan transisi kebijakan moneter Jepang setelah era suku bunga negatif. Di Eropa, imbal hasil obligasi pemerintah Jerman, Inggris, dan Prancis masing-masing naik 0,57%, 0,52%, dan 0,50% dalam setahun terakhir, mengindikasikan tekanan inflasi yang masih kuat serta ketidakpastian geopolitik yang membuat pasar lebih defensif. Di Amerika Serikat, imbal hasil obligasi 10 tahun tercatat naik 0,17% secara tahunan ke level 4,35%.
Sementara itu, Indonesia menunjukkan dinamika yang berbeda. Imbal hasil surat utang negara tenor 10 tahun memang naik 0,66% sejak awal tahun, tetapi secara tahunan justru turun tipis 0,09% ke level 6,78%. Kondisi ini mengindikasikan pelaku pasar masih menilai adanya daya tahan fiskal dan stabilitas makroekonomi domestik yang relatif memadai di tengah gejolak global.
Di luar surat utang negara, Dimon juga mengingatkan potensi rambatan tekanan suku bunga ke sektor riil melalui pasar kredit komersial. Meski pasar kredit swasta bernilai sekitar US$ 1,7 triliun disebut belum berada pada skala yang langsung menciptakan risiko sistemik, ancaman yang lebih senyap adalah pemburukan siklus kredit secara agregat.
Sistem keuangan modern dinilai belum teruji menghadapi resesi kredit yang tersinkronisasi dalam waktu dekat. Jika biaya dana yang tinggi dan perlambatan konsumsi memicu gelombang gagal bayar pada pinjaman perusahaan maupun ritel, efek rambatannya diperkirakan tajam. Karena itu, mitigasi pemerintah untuk menyeimbangkan kondisi fundamental dan memperkuat ketahanan sebelum guncangan pasar membesar menjadi dinilai krusial.