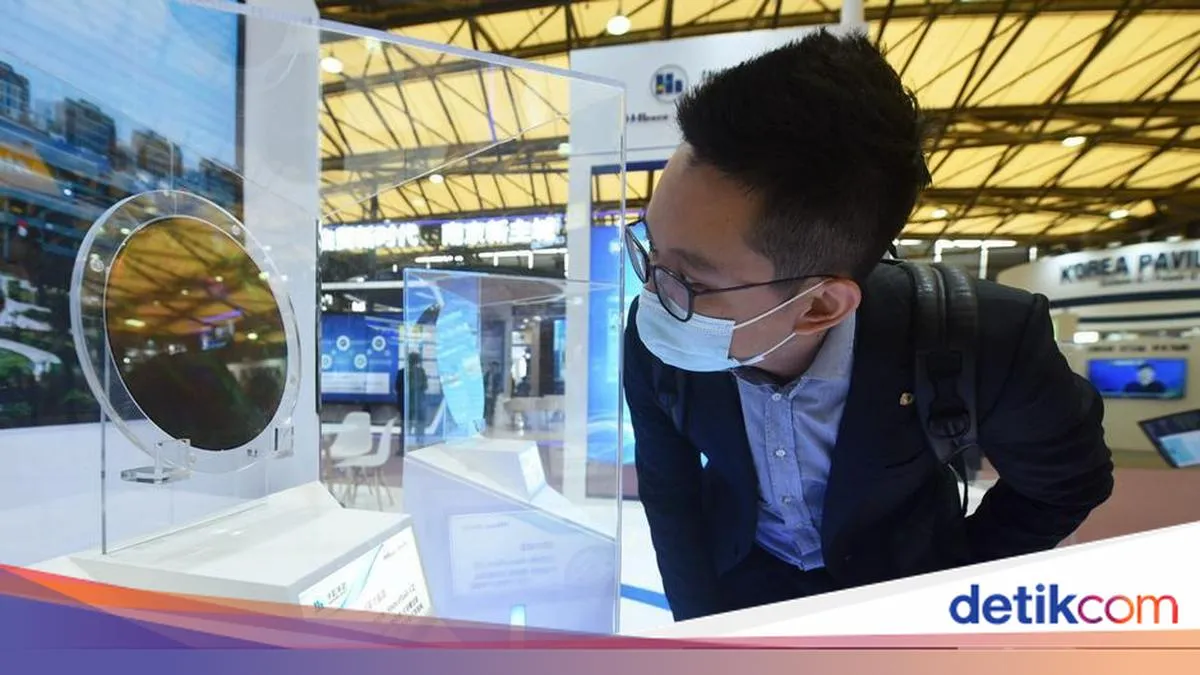
Amerika Serikat memperketat tekanan terhadap ambisi teknologi China melalui pembatasan ekspor chip canggih—semikonduktor yang banyak dipakai untuk kecerdasan buatan (AI), pusat data, dan kebutuhan pertahanan nasional. Kebijakan yang digencarkan sejak beberapa tahun terakhir itu dimaksudkan untuk membatasi kemampuan Beijing mengembangkan teknologi yang dinilai dapat memperkuat kekuatan militer dan finansialnya, sekaligus mempersempit jarak persaingan antara dua ekonomi terbesar dunia.
Langkah Washington tersebut mendorong Beijing mempercepat agenda kemandirian chip yang sebelumnya sudah dicanangkan lewat program Made in China 2025. Pemerintah China kemudian menggelontorkan dana besar untuk membangun produksi semikonduktor dalam negeri, disertai subsidi, keringanan pajak, dan beragam insentif biaya guna membina pemain lokal agar mampu menyaingi perusahaan-perusahaan utama seperti NVIDIA—pembuat chip AI mutakhir Blackwell—serta TSMC, produsen chip kontrak terbesar di dunia sekaligus pengembang teknologi manufaktur chip N2.
Dalam rantai pasok domestik, SMIC yang disebut sebagai tulang punggung rencana kemandirian chip China mencatat pendapatan rekor 9,3 miliar dolar AS tahun lalu. Sementara itu, HuaHong—foundry terbesar kedua di daratan China—dilaporkan beroperasi pada kapasitas 106% karena tingginya permintaan, berdasarkan laporan keuangan kuartal IV 2025.
Meski demikian, sejumlah pengamat menilai capaian China kerap dibesar-besarkan. Ryu Yongwook, asisten profesor di National University of Singapore, menyebut Beijing memang ingin mencapai kemandirian chip, tetapi posisinya saat ini masih jauh dari target tersebut. Ia menilai China tertinggal dari AS dalam riset, desain, dan inovasi, serta berada di belakang Taiwan dan Korea Selatan dalam kemampuan produksi.
Di sisi lain, perkembangan China terlihat nyata pada segmen chip “legacy” atau generasi sebelumnya. Menurut Rhodium Group, China kini menguasai sekitar 30% pangsa pasar global untuk chip legacy yang banyak digunakan pada kendaraan, peralatan industri, dan elektronik konsumen. Chip jenis ini bukan yang paling cepat atau paling canggih, namun diproduksi dalam skala besar. Ekspansi produksi tersebut memunculkan kekhawatiran soal tekanan harga global dan dampaknya terhadap pemasok di luar China.
John Lee dari East-West Futures menilai peningkatan kapasitas produksi China berpotensi menekan harga chip secara global dan memberi tekanan pada vendor non-China. Gejala serupa disebut sudah terlihat pada beberapa sektor, termasuk wafer silikon karbida—material penting untuk chip berdaya tinggi.
China juga mencatat kemajuan pada chip yang lebih maju dengan memproduksi prosesor kelas 7 nanometer yang kini digunakan pada ponsel pintar terbaru Huawei. Namun, capaian ini dinilai masih tertinggal dari teknologi 3 nm dan 5 nm dalam hal kecepatan, efisiensi daya, serta biaya produksi. Tim Rhlig dari European Union Institute for Security Studies menggambarkan ambisi chip China menghadapi “tembok batas” teknologi dan sanksi AS, serta menilai China mungkin membutuhkan sekitar satu dekade untuk mengejar ketertinggalan.
Perubahan prioritas juga tercermin dalam Rencana Lima Tahun terbaru Partai Komunis China yang tidak lagi terlalu menekankan dominasi chip. Dokumen tersebut lebih menyoroti AI dan memperkenalkan kerangka “model-chip-cloud-application”, yang menempatkan chip sebagai bagian dari ekosistem komputasi yang lebih luas.
Dalam konteks ini, China disebut lebih menitikberatkan pengembangan AI praktis berbasis tugas untuk sektor industri yang membutuhkan daya komputasi lebih rendah—kebutuhan yang dinilai dapat dipenuhi oleh chip domestik. Walau tidak berada di garis terdepan teknologi, sistem chip dan AI China disebut menawarkan kinerja kuat dengan biaya lebih rendah, sehingga mendorong adopsi di negara-negara Global South. Pemerintah dan perusahaan di wilayah tersebut dilaporkan semakin mempertimbangkan solusi China dibandingkan Barat.
TrendForce mencatat platform AI China seperti DeepSeek dan Qwen milik Alibaba telah menguasai sekitar 15% pasar model AI global pada akhir 2025. Perkembangan ini dinilai menjadi tantangan jangka panjang bagi dominasi perusahaan teknologi AS seperti Microsoft dan Google, yang menurut Goldman Sachs diperkirakan menghabiskan rekor 700 miliar dolar AS tahun ini untuk infrastruktur AI.
Di pihak AS, tantangan lain muncul dari keterbatasan infrastruktur energi. Pada Januari, ICIS memperingatkan bahwa pusat data AS yang bergantung pada chip kelas atas dapat segera terbatas oleh jaringan listrik yang tertekan. Sementara itu, sektor energi China yang berkembang disebut memberi keuntungan tambahan: dengan perkiraan kapasitas cadangan listrik mencapai 400 gigawatt pada 2030, China dinilai dapat membangun pusat data berskala besar meski chipnya kurang efisien.
Ryu Yongwook menekankan bahwa energi murah menjadi faktor penting, bukan hanya untuk produksi chip, tetapi juga untuk AI dan teknologi maju lainnya. ICIS sendiri melihat tiga kemungkinan hasil persaingan chip, termasuk skenario AS mempertahankan keunggulan dengan memperbaiki jaringan listriknya. Dalam skenario lain, AS tetap memimpin riset AI melalui chip canggih, sementara sistem AI China menyebar di Global South. Jika ketegangan geopolitik meningkat, dua ekosistem AI yang terpisah juga berpotensi terbentuk.
Meski persaingan masih panjang, industri chip menghadapi masa depan di mana pesaing dari China tidak hanya menawarkan harga lebih rendah, tetapi juga dinilai semakin cepat menutup kesenjangan dalam kecanggihan dan keandalan produk.